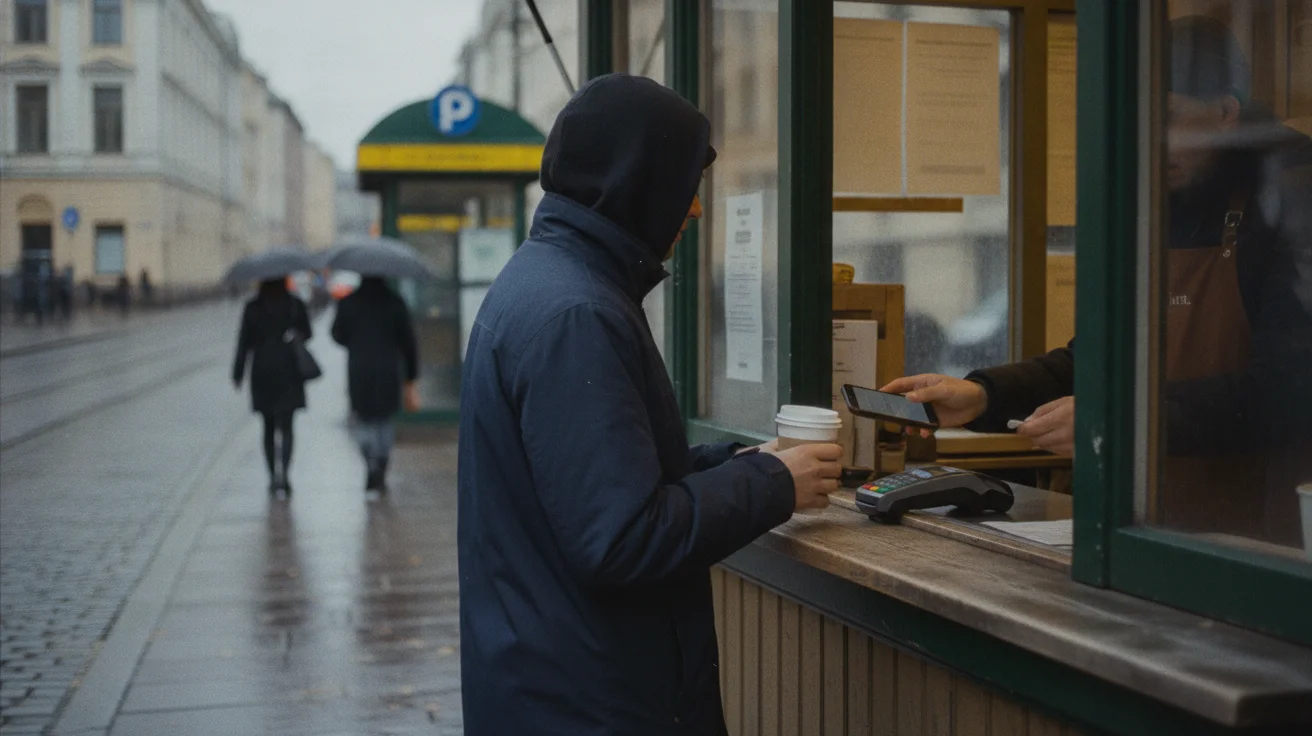
In Finnland hat die Infrastruktur längst entschieden: digital oder analog ist keine Frage mehr
Inhaltsverzeichnis
Wer in Helsinki an einem Kiosk einen Kaffee kauft, zückt selten Münzen. Wer sich beim Finanzamt Vero anmelden will, sucht nicht nach einem Benutzernamen und einem selbst ausgedachten Passwort, sondern loggt sich einfach mit den Zugangsdaten seiner Bank ein. Und wer bei der Sozialversicherungsanstalt Kela einen Antrag stellt, tut dasselbe. In kaum einem anderen Land ist die Grenze zwischen „Bank“, „Behörde“ und „digitaler Dienstleistung“ so verschwommen wie in Finnland. Das besprechen wir näher in diesem Artikel.
Ein Land ohne Passwort-Kultur
Die meisten europäischen Länder diskutieren noch, wie eine sichere digitale Identität für die breite Bevölkerung aussehen könnte. Finnland hat diese Diskussion im Grunde bereits vor Jahren beendet. Das sogenannte Finnish Trust Network (FTN/TUPAS), ein bankbasiertes Identitätsnetzwerk, deckt heute schätzungsweise rund 95 % der erwachsenen Bevölkerung ab. Wer ein Bankkonto besitzt, besitzt damit automatisch auch einen digitalen Generalschlüssel für nahezu jeden Online-Dienst des Landes.
Das Prinzip dahinter ist denkbar einfach und zwar anstatt für jede Website ein neues Konto mit E-Mail-Adresse, Passwort und Sicherheitsfrage anzulegen, meldet man sich mit denselben Zugangsdaten an, die man ohnehin für das eigene Online-Banking nutzt. Die Bank bestätigt im Hintergrund die Identität, der Dienst bekommt eine verifizierte Antwort, und der Nutzer muss sich kein weiteres Passwort merken. Öffentliche Stellen wie die Steuerverwaltung oder die Sozialversicherung setzen diesen Mechanismus seit Langem verpflichtend voraus, wenn es um sensible Vorgänge geht.
TUPAS und seine Erben
Die Wurzeln dieser Entwicklung reichen zurück bis in die 1990er-Jahre, als der finnische Bankenverband mit TUPAS einen gemeinsamen Standard für die starke elektronische Authentifizierung schuf. Ursprünglich war TUPAS schlicht dafür gedacht, Kunden sicher ins eigene Online-Banking zu lassen. Sehr schnell erkannten jedoch auch staatliche Stellen und private Anbieter das Potenzial und stellten sich die Frage: Wenn die Banken die Identität ihrer Kunden ohnehin zuverlässig prüfen, warum sollte dann jede einzelne Website diesen Prozess erneut und schlechter selbst erledigen?
So wurde aus einem Banking-Werkzeug über die Jahre eine landesweite Vertrauensinfrastruktur. TUPAS selbst wurde ab 2016 schrittweise durch EU-konforme Nachfolgesysteme abgelöst und musste bis Ende 2019 endgültig eingestellt werden, doch das dahinterliegende Prinzip blieb bestehen und wurde technisch weiterentwickelt. Heute läuft dieselbe Logik unter dem Dach des Finnish Trust Network, ergänzt um Mobilfunk-Zertifikate und die staatliche Bürgerkarte. Für die Nutzer hat sich am Erlebnis kaum etwas geändert: ein Klick, eine Bestätigung per App oder SMS, fertig.
Zahlen, die für sich sprechen
Wie stark diese Infrastruktur den Alltag bereits geprägt hat, zeigen die Zahlen der finnischen Notenbank. Laut Auswertungen der Suomen Pankki wurden allein im ersten Quartal 2024 rund 547 Millionen Kartenzahlungen mit finnischen Zahlungskarten getätigt, ein deutliches Plus gegenüber dem Vorjahreszeitraum. Auffällig ist dabei vor allem der starke Anstieg bei Zahlungen, die über Computer oder Mobilgerät ausgelöst wurden, also klassischer E-Commerce und digitale Dienste.
Noch aufschlussreicher ist eine Umfrage der finnischen Regulierungsbehörde Traficom, wonach rund 88 Prozent der Finninnen und Finnen ihre Bankzugangsdaten zur Identifikation im Netz nutzen würden, wenn man sie ließe. Das ist kein Nischenverhalten mehr, sondern die klare Mehrheit einer ganzen Gesellschaft. Bargeld hingegen ist im Alltag längst zur Randerscheinung geworden. Ähnlich wie in Schweden oder Dänemark, wo laut Erhebungen in den Nachbarländern nur noch ein kleiner Teil der Bevölkerung regelmäßig mit Scheinen bezahlt, hat sich auch in Finnland die digitale Zahlung als Normalfall etabliert, wenngleich das Land traditionell etwas langsamer als seine skandinavischen Nachbarn unterwegs war, wie auch der Blick auf die finnische Zahlungskultur zeigt.
Der Unterschied zu Deutschland
Im Vergleich dazu wirkt die Situation in Deutschland fast wie aus einer anderen Zeit. Zwar gibt es seit 2010 den elektronischen Personalausweis mit eID-Funktion, doch die tatsächliche Nutzung bleibt gering. Von rund 45 Millionen Bürgerinnen und Bürgern mit einem neuen Ausweis aktiviert nur ein Bruchteil die Online-Funktion überhaupt, und noch weniger nutzen sie regelmäßig im Alltag. Stattdessen bleibt Deutschland ein Flickenteppich aus Benutzername-Passwort-Kombinationen, gelegentlichem Postident-Verfahren und vereinzelten Insellösungen einzelner Banken oder Anbieter.
Der entscheidende Unterschied liegt in der Koordination. In Finnland haben sich die großen Banken schon früh auf einen gemeinsamen Standard geeinigt und diesen anschließend für Behörden und private Anbieter geöffnet. In Deutschland konkurrieren dagegen viele einzelne Lösungen nebeneinander, ohne dass sich eine davon als selbstverständlicher Alltagsstandard durchgesetzt hätte.
Warum das kein Zufall ist
Man könnte meinen, dass sich digitale Gewohnheiten organisch entwickeln, einfach weil eine Generation nach der anderen mehr Zeit am Smartphone verbringt. Für Finnland greift diese Erklärung jedoch zu kurz. Die eigentliche Entscheidung fiel nicht bei einzelnen Nutzerinnen und Nutzern, sondern auf der Ebene der Infrastruktur: Banken, Gesetzgeber und Behörden haben gemeinsam ein System gebaut, in dem der digitale Weg schlicht der bequemere, schnellere und sicherere ist. Sobald eine solche Infrastruktur einmal steht, folgt das Verhalten der Menschen fast automatisch. Niemand muss sich mehr aktiv für „digital“ entscheiden, weil die analoge Alternative im Alltag kaum noch vorkommt.
Fallbeispiel: Wenn die Bank-Identität die Anmeldung ersetzt
Besonders sichtbar wird dieser Effekt in Branchen, die traditionell auf lange, umständliche Registrierungsprozesse angewiesen waren. Ein anschauliches Beispiel liefert der Online-Glücksspielmarkt im nordischen Raum. Während Spieler in vielen Ländern noch immer ein Formular mit Name, Adresse und Geburtsdatum ausfüllen, ein Dokument hochladen und tagelang auf eine manuelle Verifizierung warten müssen, hat sich in Ländern mit starker Bank-Identitätsinfrastruktur ein völlig anderes Modell durchgesetzt. Sogenannte Casinos ohne klassische Registrierung verzichten auf das klassische Anmeldeformular vollständig. Die erste Einzahlung erfolgt direkt über die Bankverbindung, die Bank bestätigt in diesem Moment gleichzeitig die Identität des Spielers, und ein Konto entsteht quasi im Vorbeigehen, vollständig verifiziert und startklar.
Das Prinzip ist im Kern dasselbe, das auch beim Log-in bei Kela oder Vero funktioniert. Die Bank hat die Identitätsprüfung längst erledigt, warum sollte ein Anbieter diese Arbeit doppelt machen? Für Betreiber bedeutet das weniger Abbrüche im Anmeldeprozess und eine spürbar geringere Betrugsquote, weil jede Transaktion an ein echtes, geprüftes Bankkonto gebunden ist. Für Nutzerinnen und Nutzer bedeutet es vor allem, dass der Weg vom ersten Klick bis zum tatsächlichen Spiel von mehreren Minuten auf wenige Sekunden schrumpft.
Was das für den Alltag bedeutet
Für Reisende und Beobachter von außen wirkt diese Entwicklung zunächst unspektakulär, weil sie sich nicht in großen Schlagzeilen, sondern in unzähligen kleinen Erleichterungen zeigt. Man merkt sie erst, wenn man versucht, denselben Vorgang in einem Land ohne vergleichbare Infrastruktur durchzuführen, und plötzlich wieder ein Passwort erfinden, eine Kopie des Ausweises hochladen oder tagelang auf eine Bestätigungs-E-Mail warten muss. In Finnland ist genau dieser Zwischenschritt in vielen Bereichen schlicht verschwunden.
Interessant ist dabei auch, wie robust dieses System gegenüber Betrug ist. Weil jede digitale Identität an ein reguliertes Bankkonto gekoppelt ist, das seinerseits strengen Know-your-Customer-Vorgaben der Finanzaufsicht unterliegt, ist die Hürde für Identitätsdiebstahl deutlich höher als bei einem klassischen Nutzername-Passwort-System. Wer sich also einmal in Finnland mit seiner Bank-Identität ausweist, tut dies über eine Kette von Prüfungen, die weit über das hinausgeht, was ein einzelnes Unternehmen mit eigenen Mitteln je leisten könnte.
Fazit: Die Entscheidung ist längst gefallen
Die Frage „digital oder analog“ stellt sich in Finnland im Alltag kaum noch, weil die Infrastruktur sie längst beantwortet hat. Eine über Jahrzehnte gewachsene, bankbasierte Vertrauensarchitektur hat dafür gesorgt, dass sich Bürgerinnen und Bürger mit denselben wenigen Klicks bei der Steuerbehörde anmelden, eine Rechnung bezahlen oder ein neues Online-Konto eröffnen können. Genau diese Selbstverständlichkeit ist es, die Finnland zu einem der interessantesten Testfälle für digitale Identität in Europa macht, und die zeigt, dass echte digitale Transformation weniger eine Frage einzelner Gewohnheiten ist als eine Frage der Infrastruktur, auf der diese Gewohnheiten überhaupt erst entstehen können.
Sergej Gerber
Ich bin absoluter Skandinavien-Fan und reise schon seit über 12 Jahren in die schönen Länder Skandinaviens. Hier teile ich meine Erfahrungen und Tipps zu den skandinavischen Ländern und der Ostsee-Region.